TMS治療を受けている方・検討中の方へ
TMS治療の医療費控除
確認の流れ・領収書・交通費
控除の可否は、税理士・税務署に確認する項目です。確認の前に準備しておくことを、このページにまとめました。
医療費控除の基本のしくみ
1年間に支払った医療費が一定額を超えたとき、確定申告で所得から差し引ける制度です。
押さえておきたい4点
- 対象期間 その年の1月1日から12月31日までに「支払った」医療費です。未払いの分は、実際に支払った年の分になります。
- 補てん分は引く 高額療養費や生命保険の給付金などで戻った金額は、医療費から差し引きます。
- 家族の分 本人と、生計を一にする配偶者や親族のために支払った医療費が対象です。
- 併用できない制度 医療費控除の明細書には、この控除を受ける人はセルフメディケーション税制を受けられない、と書かれています。
申告の受付時期は、国税庁の案内で確認してください。
明細書の記入例で計算を見る
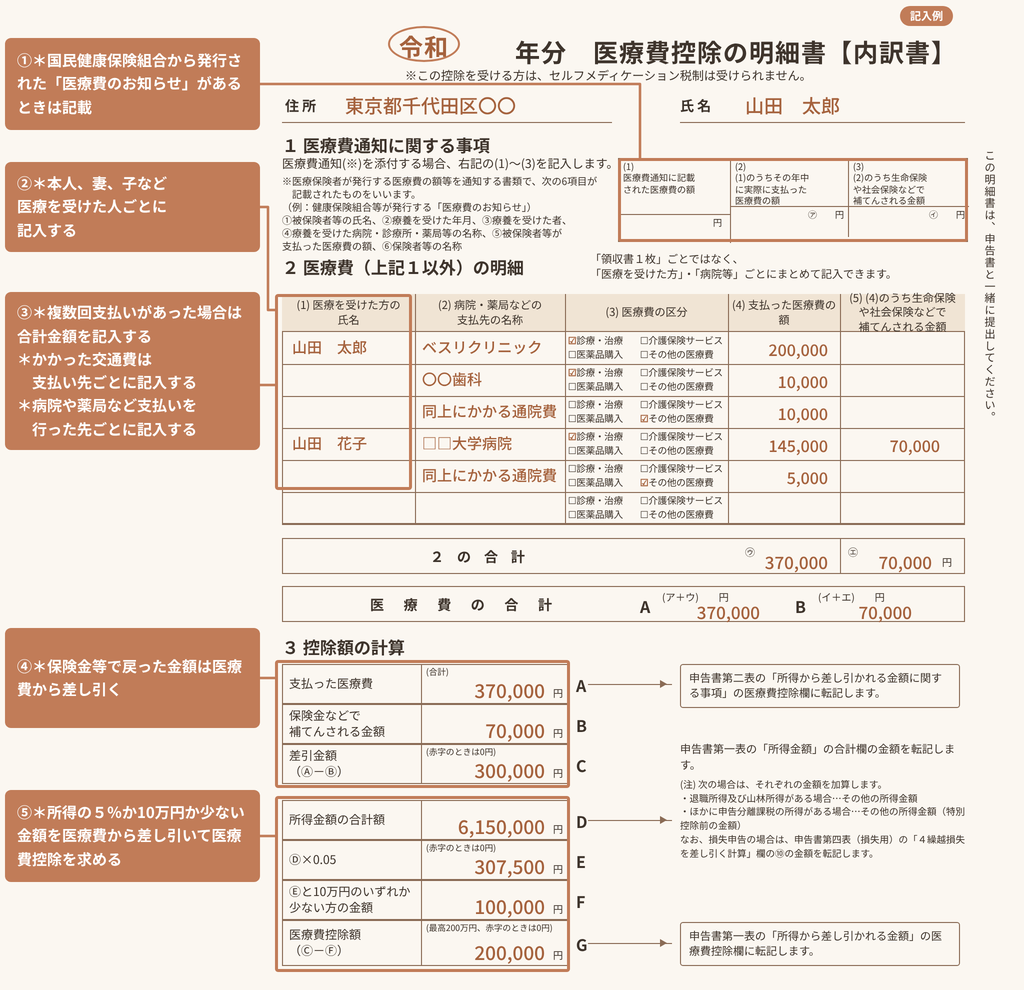
医療費控除の明細書の記入例です。
| 欄 | 内容 | 例の金額 |
|---|---|---|
| A | 支払った医療費の合計 | 370,000円 |
| B | 保険金などで補てんされる金額 | 70,000円 |
| C | 差引金額(A−B) | 300,000円 |
| D | 所得金額の合計額 | 6,150,000円 |
| E | D×0.05 | 307,500円 |
| F | Eと10万円の少ない方 | 100,000円 |
| G | 医療費控除額(C−F) | 200,000円 |
記入例で押さえたい5点
医療費通知があれば記載する
健康保険組合などから「医療費のお知らせ」が届いている場合は、その分を記載します。
医療を受けた人ごとに書く
本人、配偶者、子など、受診した人ごとに記入します。
支払い先ごとにまとめる
複数回の支払いは合計額で書きます。交通費も、病院や薬局など支払い先ごとに記入します。
戻った金額は引く
保険金などで戻った金額は、医療費から差し引きます。
所得の5%か10万円の少ない方を引く
この金額を医療費から差し引いて、控除額を求めます。
補てんされる金額は、その給付の目的になった医療費を限度に差し引きます。引ききれない分を、ほかの医療費から差し引くことはありません。
国税庁が示す対象になる医療費
国税庁は、対象になる医療費と対象外の例を、次のように示しています。
| 区分 | 対象の例 | 対象外の例 |
|---|---|---|
| 診療 | 医師・歯科医師による診療・治療の対価 | 健康診断・人間ドックの費用(原則) |
| 医薬品 | 治療や療養に必要な医薬品の購入代金 | 病気の予防や健康増進のための医薬品 |
| 通院 | 診療を受けるために直接必要な通院費 | 自家用車のガソリン代・駐車場料金 |
| 施術 | 治療に直接関係する施術の対価 | 疲れを癒す、体調を整えるなど、治療に直接関係しない施術 |
| その他 | ― | 医師等への謝礼金 |
出典:国税庁 タックスアンサー No.1122(令和8年4月1日現在法令等)
通院交通費の扱い
TMS治療は、短い間隔で通院が続くことがあります。交通費は、国税庁の説明では次のとおりです。
| 電車・バス | 通院費として対象になります。 |
|---|---|
| タクシー | 公共交通機関が利用できない場合を除き、対象に含まれません。 |
| 自家用車 | ガソリン代や駐車場料金は対象外です。 |
出典:国税庁 タックスアンサー No.1122
電車やバスは、領収書が出ないことが多い費用です。通院した日のうちに、日付・区間・金額をメモに残しておくと、あとでまとめやすくなります。
| 日付 | 区間 | 金額 |
|---|---|---|
| 例)11/12 | 例)○○駅→神田駅 | 例)○○円 |
| 例)11/13 | 例)○○駅→桜木町駅 | 例)○○円 |
遠方から短期集中TMS(3泊4日〜)で通う場合の宿泊費や交通費の扱いは、国税庁の一般的な説明だけでは判断しにくい項目です。税理士に確認してください。
申告前にそろえておくもの
明細書を添付して申告する場合、領収書は申告期限から5年間、自宅などで保管します。税務署から求められたときに、提示または提出します。
領収書
1月から12月までの分を、病院・薬局ごとにまとめます。
診療明細・回数券の控え
領収書に内訳がないとき、金額の中身を説明するのに役立ちます。
交通費のメモ
通院日、区間、金額を残します。
補てんされた金額がわかる書類
高額療養費や生命保険の給付金などの通知です。
家族の分の領収書
生計を一にする家族の医療費も合算する場合は、その領収書も用意します。
領収書をなくしたときは
領収書の再発行は、受付にご相談ください。
税理士・税務署への質問例
相談の場では、次のように聞くと話が早く進みます。
私のTMS治療の費用は、申告できますか
領収書と、診療の内容がわかるものを見せながら聞きます。
自費診療の分は、書類をどう分けますか
保険診療分と混ざる場合は、その区分も聞きます。
回数券やプラン料金は、何年の分ですか
年をまたぐ場合は、購入日と通院期間を伝えます。
相談料・衛生用品代・キャンセル料は含められますか
領収書に書かれた名目のとおりに伝えます。
通院の交通費は、どこまで含められますか
遠方から宿泊して通う場合は、その事情も伝えます。
家族の医療費と合算できますか
誰の分を、どの申告にまとめるかを聞きます。
セルフメディケーション税制と、どちらが有利ですか
両方は使えないため、選ぶことになります。
相談先は、顧問や知り合いの税理士のほか、税務署や国税局の電話相談センターがあります。国税庁のサイトには、チャットボットでの相談も案内されています。
参考にした情報
- 国税庁 タックスアンサー No.1120「医療費を支払ったとき(医療費控除)」(令和8年4月1日現在法令等)
- 国税庁 タックスアンサー No.1122「医療費控除の対象となる医療費」(同)
- 国税庁 タックスアンサー No.1119「医療費控除に関する手続について」(同)
- 国税庁「医療費控除の明細書」の記入例

一緒に整理することから。
無理に治療をおすすめすることはありません。まずはお気軽にご相談ください。
初回施術は無料初診を予約する→ TMS治療について見るベスリクリニック東京(神田)
ベスリTMS横浜醫院
本監修:田中 伸明(医療法人社団ベスリ会 総院長)